Quand les agents IA deviennent les acheteurs - L'avenir du commerce, des paiements et de l'expérience clientsPar Georges Nahon

Pour accéder à ce contenu,
veuillez saisir vos coordonnées :
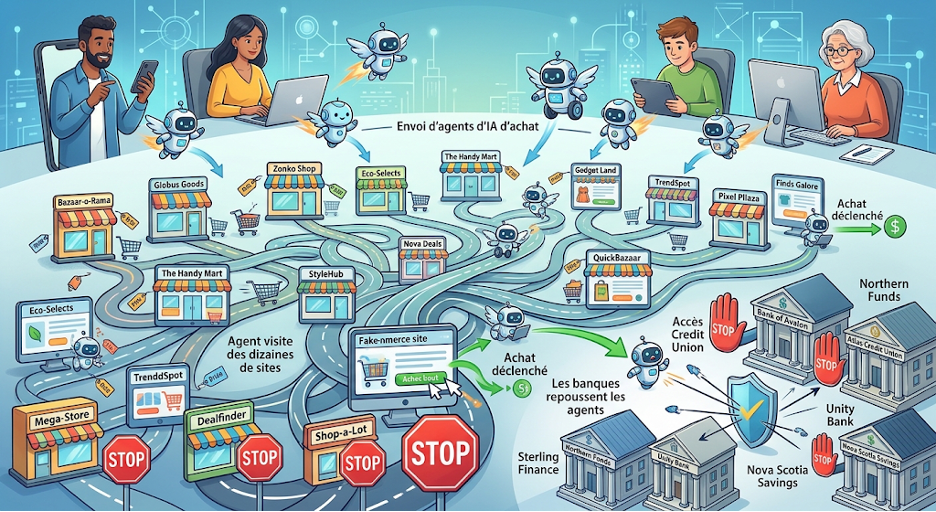
Fin septembre 2026, Amazon a commencé à bloquer les agents IA acheteurs comme Muse de Meta.
D’autres enseignes ont suivi, tandis que Best Buy et Sephora testent leur intégration. Walmart utilise son propre agent intelligent baptisé "Sparky" tandis que Shopify et Gap n'ouvrent leurs portes que partiellement.
Puis les banques Morgan Stanley, J.P. Morgan Chase et Charles Schwab ont également restreint l’accès des agents IA tiers aux comptes et transactions, suite à des alertes concernant des opérations non autorisées par les clients.
Au-delà de la sécurité, ces décisions traduisent une lutte pour le contrôle de la relation client. Les banques craignent notamment que des agents transfèrent automatiquement des fonds vers des comptes plus rémunérateurs. Amazon protège son activité publicitaire qui représente environ 51 milliards de dollars menacée par des agents IA qui contournent ses pages Web.
De l'e-commerce au commerce agentique
Dans l'e-commerce jusqu’ici, pour faire ses achats en ligne, le consommateur cherchait, comparait, choisissait et achetait. Depuis quelque temps, l’IA s’est invitée à chaque étape de ce parcours de l'e-commerce.
Selon Adobe , 49 % des consommateurs interrogés utilisent l’IA pour obtenir des recommandations personnalisées et 44 % pour obtenir des réponses immédiates à leurs questions. En juillet 2026, les visites sur les sites marchands provenant d’outils d’IA avaient augmenté de 62 % en un an. "Les acheteurs utilisant l'intelligence artificielle pour se positionner en première intention dans leurs recherches. Les acheteurs référés par l'IA affichent des taux de conversion supérieurs de 31 % à 42 % et génèrent un chiffre d'affaires accru par visite par rapport au trafic traditionnel. En 2026, l’adoption se concentre massivement sur les produits à haute fréquence d'achat ou nécessitant des recherches à critères multiples : l'alimentaire et les courses de routine puis la mode, la beauté et enfin les équipements de plein air et l'électronique et l'électroménager."
Avec le commerce agentique, les choses changent : le consommateur exprime une intention et un agent IA recherche, compare, négocie parfois, puis peut aller jusqu’à l’achat et au paiement, dans les limites du mandat qui lui est confié. Ces agents sont par exemple le Muse de META, Dots d 'OpenAI, Gemini Spark de Google, Grok Bot, Alexa for Shoping, Comet de Perpexity.
Dans ces processus, le paiement pourrait ainsi devenir presque invisible.
Mais la question se pose de savoir si lorsque l’agent agit à la place du consommateur, ce dernier a réellement autorisé la transaction, et qui devra en assumer la responsabilité en cas de litige ? Car un agent peut aussi être manipulé par une instruction malveillante dissimulée dans une page web ou un courriel, et effectuer un achat non souhaité. Les mécanismes de contrôle devront vérifier non seulement l’identité de l’agent, mais aussi la conformité de son action à l’intention initiale.
Même s'il est encore émergent, le commerce agentique connaît une croissance rapide. Selon BrightEdge [1], les achats via des agents IA ont été multipliés par quatre depuis avril 2026. Pourtant, seules 3 % des marques étudiées permettraient aux agents IA de finaliser un achat. Mastercard [2] estime qu’un acheteur en ligne sur dix pourrait utiliser régulièrement le commerce agentique d’ici 2030.
Ces 3 % reflètent donc le balbutiement technique d'un marché qui a moins de 6 mois d'existence réelle à grande échelle, freiné notamment par la résistance d'Amazon qui refuse de laisser un intermédiaire IA s'approprier la relation client.
L’impact des agents IA de commerce
Cloudflare le leader mondial des services de « reverse proxy » et de sécurité cloud publie des statiques intéressantes. L'entreprise gère une infrastructure gigantesque : selon les derniers rapports d'audit de W3Techs, plus de 23 % de tous les sites web de la planète utilisent Cloudflare, ce qui lui donne une part de marché écrasante de 83,5 % sur le secteur spécifique des proxys inversés.
Ses observations mettent en évidence plusieurs tendances :
L’effet « multiplicateur » : Cloudflare souligne qu’un acheteur humain traditionnel consulte en moyenne cinq sites avant d’effectuer un achat. En contrepartie, un seul agent IA de commerce peut balayer jusqu’à cinq mille pages en quelques secondes pour comparer les prix, les stocks et les avis.
La chute du nombre de visites humaines face au trafic automatisé : Ce volume massif de navigation de machine à machine a provoqué une baisse des visites humaines allant jusqu’à 40 % dans les secteurs fortement ciblés par ces robots, comme la vente au détail et la finance. Le trafic atteint toujours les serveurs, mais il est désormais généré par des acheteurs automatisés plutôt que par des yeux humains.
La bataille du commerce agentique a commencé
Qui contrôlera demain le client, ses données et les revenus associés ?
Le commerce agentique risque de ne pas être une transition fluide, mais une véritable bataille de territoires et de modèles économiques qui engage un écosystème massif et interconnecté où chaque acteur cherche à s'imposer ou à protéger ses intérêts.
En effet, en plus des banques, des commerçants et des annonceurs, il y a aussi d'autres forces majeures au cœur de cette révolution : les géants de la Tech, les laboratoires d'IA comme Anthropic Openai et SpaceXSI (ex- Xai), les gestionnaires d'infrastructures de paiement et les plateformes E-Commerce comme Shopify Etsy, Target, Wayfair. Mais l'émergence de standards techniques ouverts est le levier qui peut réduire la tension et les prudences actuelles et adoucir la transition vers le commerce agentique.
Les normes et protocoles techniques
Il y a plusieurs solutions, par exemple le MCP (Model Context Protocol) qui est au départ un produit Anthropic qui permet aux agents de se présenter avant d'établir une connexion avec un serveur e-commerce. Il y a également A2A (Agent-to-Agent Protocol), ACP (Agentic Commerce Protocol) un co-développement de OpenAI et Stripe, UCP (Universal Commerce Protocol) lancé par Google avec Shopify et plusieurs marques de commerce (Etsy, Wayfair, Target, Walmart),
Et pour le paiement on trouve le AP2 (Agent Payments Protocol) créé par Google, le Visa Trusted Agent Protocol (TAP) fait avec Cloudflare (preuve cryptographique qu’une requête provient d’un agent connu / de confiance.)
Et pour le paiement il y a le trio Mastercard Agent Pay / Agentic Tokens agentiques / Verifiable Intent, une couche de confiance ouverte et standardisée, codéveloppée avec Google, et les rails de Paiement (x402, MPP, cards, etc.) pour la phase de règlement.
L'adaptation des sites de commerce aux transactions faites par des agents IA
La plupart des sites ne sont toujours pas prêts pour interagir avec les agents IA acheteurs : 97 % des 20 000 sites web les plus visités ne proposent pas aux agents de format allégé (Markdown) que ceux-ci peuvent traiter plus facilement. Avec la période des fêtes 2026 va voir les achats agentiques se manifester pour de bon pour la première fois.
A cet égard, les enseignements opérationnels de Stripe sont concrets : un catalogue doit être reformaté pour chaque agent (certaines marques l'ont fait jusqu'à six fois), les stocks doivent être vérifiables en temps réel variantes comprises, et une intégration construite pour un agent peut devenir après un pivot stratégique de la plateforme d'agents une « intégration zombie » morte vivante. Elle existe encore, mais elle ne sert plus à rien (ou presque), tout en pouvant continuer à coûter du temps de maintenance ou créer de la confusion. C’est un avertissement pratique intéressant de Stripe : attention à ne pas investir trop lourdement dans des intégrations trop spécifiques à un seul agent, car elles risquent de devenir obsolètes rapidement si la plateforme change de direction. Ce dernier point est important : quand une marque développe une intégration spécifique pour qu’un agent IA (par exemple ChatGPT, un agent Google, un agent Meta, etc.) puisse accéder à son catalogue et passer des commandes, cette intégration demande du travail (reformater le catalogue, connecter les stocks en temps réel, etc.). Si la plateforme d’agents décide ensuite de changer sa stratégie (par exemple si elle abandonne le checkout direct, modifie son protocole, ou privilégie un autre standard), l’intégration que la marque a construite peut se retrouver toujours présente techniquement, mais plus utilisée, plus mise à jour et devenue inutile.
Le nouveau paradigme marketing du e-commerce : de SEO à AEO
Le SEO traditionnel (Search Engine Optimization) cherchait à capter les clics des humains en haut des pages Google. Pour plaire aux agents IA autonomes, les marques ne cherchent plus à séduire l'œil humain avec de belles bannières publicitaires, mais à rendre leurs données parfaitement "digestes" pour les algorithmes de l'IA. C'est 'arrivée de l'AEO (Agentic Engine Optimization), ou optimisation pour les moteurs agentiques. L'AEO cherche à devenir la réponse unique et indiscutable sélectionnée par l'agent IA. Les marques qui gagnent aujourd'hui sont celles dont les données techniques sont les plus propres, les plus transparentes et les plus faciles d'accès pour les robots agents IA.
Ce qui constitue un gain énorme de temps et de concentration car l'hétérogénéité des sites consultés obligent à entrer n fois les mêmes informations. Les agents d'IA promettent d'absorber une grande partie de cette charge cognitive et administrative.
Mais le problème est qu'un agent IA censé être impartial pourrait devenir un intermédiaire commercial de plus, favorisant certains produits ou services au détriment d'autres. Ainsi, l'expérience du consommateur de demain dépendra donc non seulement de l'intelligence des agents, mais aussi des intérêts qu'ils servent.
Les risques de fraudes d'un nouveau genre
Cette évolution vers le commerce agentique transforme le consommateur en donneur d’ordres et impose aux commerçants et aux acteurs du paiement de s’adapter. Elle introduit aussi de nouveaux risques de fraude : manipulation de l’agent, détournement de compte ou vol de mandat.
Le consommateur passe donc d’un rôle d’opérateur (il exécute lui-même chaque étape) à un rôle de principal qui délègue une vraie capacité d’action et de décision à un agent. C’est exactement ce transfert d’autonomie qui crée les nouveaux risques comme la manipulation de l’agent (prompt injection, etc.), et le détournement de compte / vol de mandat (l’agent agit avec les pouvoirs qu’on lui a donnés).
Le consommateur devient dans le commerce agentique donneur d’ordre d’un mandat exécutif autonome, ce qui change fondamentalement la relation.
C'est pourquoi des autorisations strictes, une traçabilité complète, une révocation immédiate et des responsabilités clairement définies seront indispensables. Les systèmes de détection de fraude actuels sont conçus pour repérer les comportements humains suspects. Mais un agent n’agit pas comme une personne : il achète très vite, sur plusieurs sites en même temps et à toute heure.
Commerce agentique et Sécurité
Le commerce agentique permet aux agents d’IA de rechercher, comparer et payer de façon autonome, dans les limites d’un mandat défini par l’utilisateur. Des protocoles comme UCP, ACP et AP2, associés à la tokenisation, encadrent ces transactions.
Les acteurs du paiement (réseaux de cartes, prestataires de services de paiement, émetteurs) deviennent les garants de la confiance et de la sécurité : ils certifient l’identité de l’agent ("Know Your Agent" plutôt que seulement "Know Your Customer"), émettent les tokens à usage limité, vérifient les mandats, adaptent la détection de fraude à un acheteur non humain et assurent la conformité réglementaire (authentification forte adaptée, traçabilité, responsabilité en cas de litige).
Le paiement va ainsi devenir quasi invisible pour le client. Mais ce qui restera plus important que jamais c'est de savoir qui a autorisé la transaction et qui en est responsable.
Confiance et autonomie dans le commerce agentique
La promesse du commerce agentique repose sur un paradoxe : plus les consommateurs font confiance à un agent, plus ils sont prêts à lui déléguer des tâches. Mais plus l’autorité déléguée est grande, plus les erreurs, la manipulation ou les abus peuvent avoir de lourdes conséquences.
Un agent digne de confiance doit non seulement exécuter correctement les instructions, mais aussi agir dans des limites claires, expliquer les décisions importantes, protéger les données personnelles et permettre une intervention humaine. Les consommateurs doivent pouvoir distinguer les recommandations faites dans leur intérêt de celles influencées par des accords commerciaux (incitations à favoriser certains marchands, moyens de paiement ou produits), qui ne doivent pas être dissimulées sous une apparence de neutralité.
La confiance exige donc sécurité technique, transparence, responsabilité et contrôle réel pour le consommateur. L’objectif n’est pas de supprimer toute intervention humaine, mais de laisser chacun choisir le niveau d’autonomie qu’il accepte de déléguer selon la nature et les enjeux de chaque décision.
Qui contrôlera la relation avec le consommateur ?
Si l’IA devient l’intermédiaire entre les consommateurs et les marques, qui captera demain la valeur commerciale de la relation client : les marques qui vendent ou les plateformes d’IA qui orientent les achats ? Si les agents peuvent comparer les offres en permanence et changer de fournisseur en quelques clics, les consommateurs pourraient devenir moins fidèles à leurs marques habituelles. Avec les agents IA, la fidélité à une marque pourrait céder la place à une fidélité à la meilleure offre.
L'Autorité française de la concurrence, dans son avis du 17 juillet 2026, identifie un risque de dépendance spécifique : lorsque l'achat est réalisé via un agent, le site marchand perd l'accès aux données comportementales de l'utilisateur, ce qui peut dégrader son service et sa capacité à fidéliser. Et l'avis relève que le trafic redirigé des agents IA vers les sites marchands reste aujourd'hui inférieur à 5 % des visites, avec une projection de 20 à 25 % à l'horizon 2030, une projection, donc, mais qui donne l'ordre de grandeur du basculement possible
Ce qui pose un certain nombre de questions.
Quand l’acheteur est une IA, comment une marque peut-elle encore séduire ?
Acheter sans choisir : le consommateur peut-il encore décider ?
Quand l’IA devient l’acheteur : qui paie en cas d’erreur ?
Un agent peut-il anticiper l’envie, et pas seulement le besoin ?
Il y a aussi le risque du surachat quand un agent IA multiplie des achats rationnels pris isolément (bonne promotion, bon prix, produit pertinent) mais sans rapport précis avec ce que le client souhaite ou peut accepter à ce moment précis. Contrairement à l’achat impulsif, qui vient d’un désir humain, le surachat naît d’une logique d’optimisation qui ignore largement pour le moment le désir, l’humeur et la capacité d’absorption du consommateur à un instant précis. Le surachat, c’est la bonne affaire au mauvais moment, multipliée par un agent qui ne sait pas dire « pas maintenant ».
Visa déploie les paiements agentiques dans des transactions B2B réelles
Le premier marché viable et à grande échelle de paiements par agents autonomes pourrait émerger au sein des processus internes des entreprises avant de toucher le commerce grand public. Cette transition s'observera d'abord dans l'optimisation des flux de travail B2B avant de conquérir la consommation de masse.
Deux grandes entreprises spécialisées dans la facturation, BILL côté payeurs et Billtrust côté fournisseurs, se sont associées à Visa pour permettre à des agents d’intelligence artificielle de confiance d’initier et de finaliser le paiement de factures déjà approuvées directement sur les portails web des fournisseurs.
Aujourd’hui, même lorsqu’une facture a été validée par un responsable dans l’entreprise, un collaborateur doit encore souvent se connecter manuellement sur le site du fournisseur, saisir les informations de paiement et confirmer l’opération. Cette étape reste l’une des dernières tâches répétitives et chronophages du processus. Avec le nouveau dispositif, l’entreprise continue de valider la facture comme auparavant, puis un agent IA autorisé prend le relais, se connecte de manière sécurisée au portail du fournisseur et effectue le paiement à la place de l’employé. L’intelligence artificielle ne décide pas quelles factures régler : elle se contente d’exécuter les paiements déjà approuvés par des humains. Le système s’appuie sur une technologie de Visa, le Trusted Agent Protocol, qui permet au site du fournisseur de vérifier que l’agent est bien légitime et autorisé, et non un robot malveillant. Il n’est plus nécessaire de partager des identifiants de connexion avec l’agent, et les fournisseurs conservent le contrôle, puisqu’ils voient les paiements et peuvent appliquer leurs propres règles. Cette expérimentation, déjà en cours avec de vrais paiements, constitue une étape concrète vers une automatisation sécurisée des tâches administratives répétitives, tout en maintenant la supervision humaine sur les décisions importantes.
L'impact sur le commerce agentique B2C du pilote B2B Visa avec BILL and Billtrust
Même s’il s’agit d’un pilote B2B (paiements de factures entre entreprises), cette annonce est très pertinente pour le commerce agentique grand public (B2C) pour plusieurs raisons.
Premièrement, elle prouve que les agents IA peuvent déjà effectuer des paiements réels de bout en bout de manière sécurisée, et non plus seulement en démonstration. C’est un passage important du concept à la réalité opérationnelle. Deuxièmement, la technologie utilisée (notamment le Visa Trusted Agent Protocol) est la même que celle qui commence à être déployée pour les agents grand public. Ce qui fonctionne aujourd’hui pour authentifier un agent qui paie une facture fournisseur pourra demain authentifier un agent qui achète un produit pour un consommateur sur un site marchand. Troisièmement, ce pilote résout un problème technique majeur : comment un agent peut-il se connecter et payer sur un portail ou un site sans partager d’identifiants, sans être bloqué comme un robot, et tout en restant sous le contrôle de l’humain qui l’a autorisé. C’est exactement le même défi dans le commerce agentique B2C. Enfin, les réseaux de paiement (Visa, Mastercard…) testent d’abord ces mécanismes dans le B2B parce que les volumes et les enjeux de contrôle y sont plus élevés. Les solutions qui marchent ici seront ensuite adaptées et généralisées aux achats des consommateurs. Ce pilote B2B sert de banc d’essai grandeur nature pour les briques techniques (identité de l’agent, autorisation, paiement sécurisé) qui rendront demain possible un vrai commerce agentique fluide et digne de confiance pour les particuliers.
Conclusions
Le commerce agentique promet de nous faire gagner du temps et de simplifier nos achats. Mais plus l’IA achète à notre place, plus nous lui déléguons des choix qui façonnent non seulement notre consommation, mais aussi nos habitudes et nos comportements.
Jusqu’où serons-nous prêts à lui déléguer notre pouvoir de décision ?
Et surtout, saura-t-elle un jour nous dire non, même lorsque nous lui demandons d’acheter ?
Quoi qu'il en soit il semble bien que ce soit la marche de l'histoire.
Novembre 2026
Georges Nahon
Autres articles sur le même thème
Par Georges Nahon
par Georges Nahon